炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:中邮证券研究所)
上周美股AI产业链调整延续,小盘股表现相对占优。上周标普500指数下跌0.5%,纳斯达克100指数下跌0.8%,罗素2000指数上涨2.0%。近期科技和通信板块持续面临卖压,投资者对非AI科技公司的关注有所增加。产业链内部也出现明显分化,软件相关股票相对强势,而电力供应商、电网建设等此前受益于数据中心投资的板块承压,回调压力从芯片和云服务商扩散至配套基础设施板块。
美债延续反弹,风险资产调整对长端债券形成支撑。截至上周五,10年期美债收益率约为5.00%,较前一周下降约7个基点。尽管中东风险和能源价格仍推升通胀担忧,AI相关股票走弱、信用市场压力推动资金增配国债。我们预计长债收益率仍将宽幅震荡,短期进一步下行的空间有限。近期美债反弹受到科技股调整及避险需求的支撑,但美国增长韧性仍对收益率构成约束。
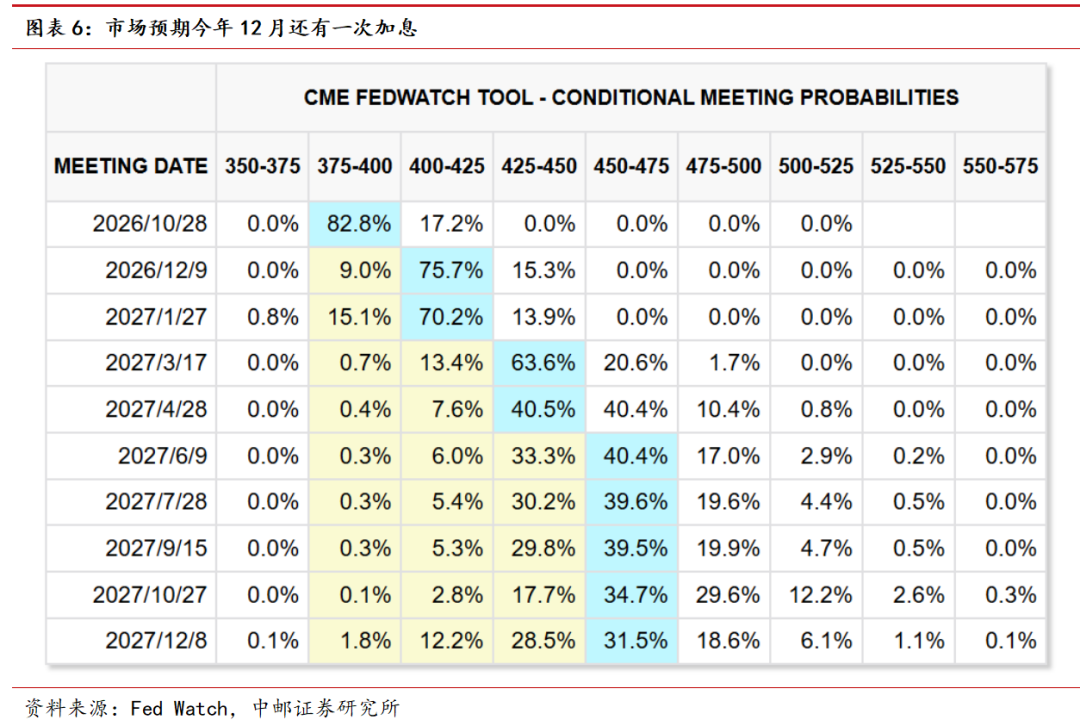
本周美联储将召开议息会议。我们预计,本次会议美联储将维持利率不变,12月可能再加息一次,明年的政策方向则有望转向降息。近期风险资产调整和AI相关企业融资压力上升,为美联储观察此前加息的效果提供了理由。展望明年,若能源冲击逐步减弱,高融资成本对消费和投资的抑制作用进一步显现,美联储将获得降息空间,但降息时点和幅度仍受通胀回落进程约束。
一
元股证券:ygzq.hk海外宏观事件与数据跟踪
上周中东局势持续紧张。随着以色列和美国选举临近,对大规模军事行动可能恢复的担忧继续支撑油价。与此同时,周末仍有外交信号释放:伊朗外交部表示,正通过中间方向美国传递信息,尚未关闭外交窗口。美国方面,特朗普拒绝透露是否计划对伊朗发动攻击。双方在谈判条件上的分歧仍然明显,短期克制不足以消除市场对冲突升级和能源运输中断的担忧。
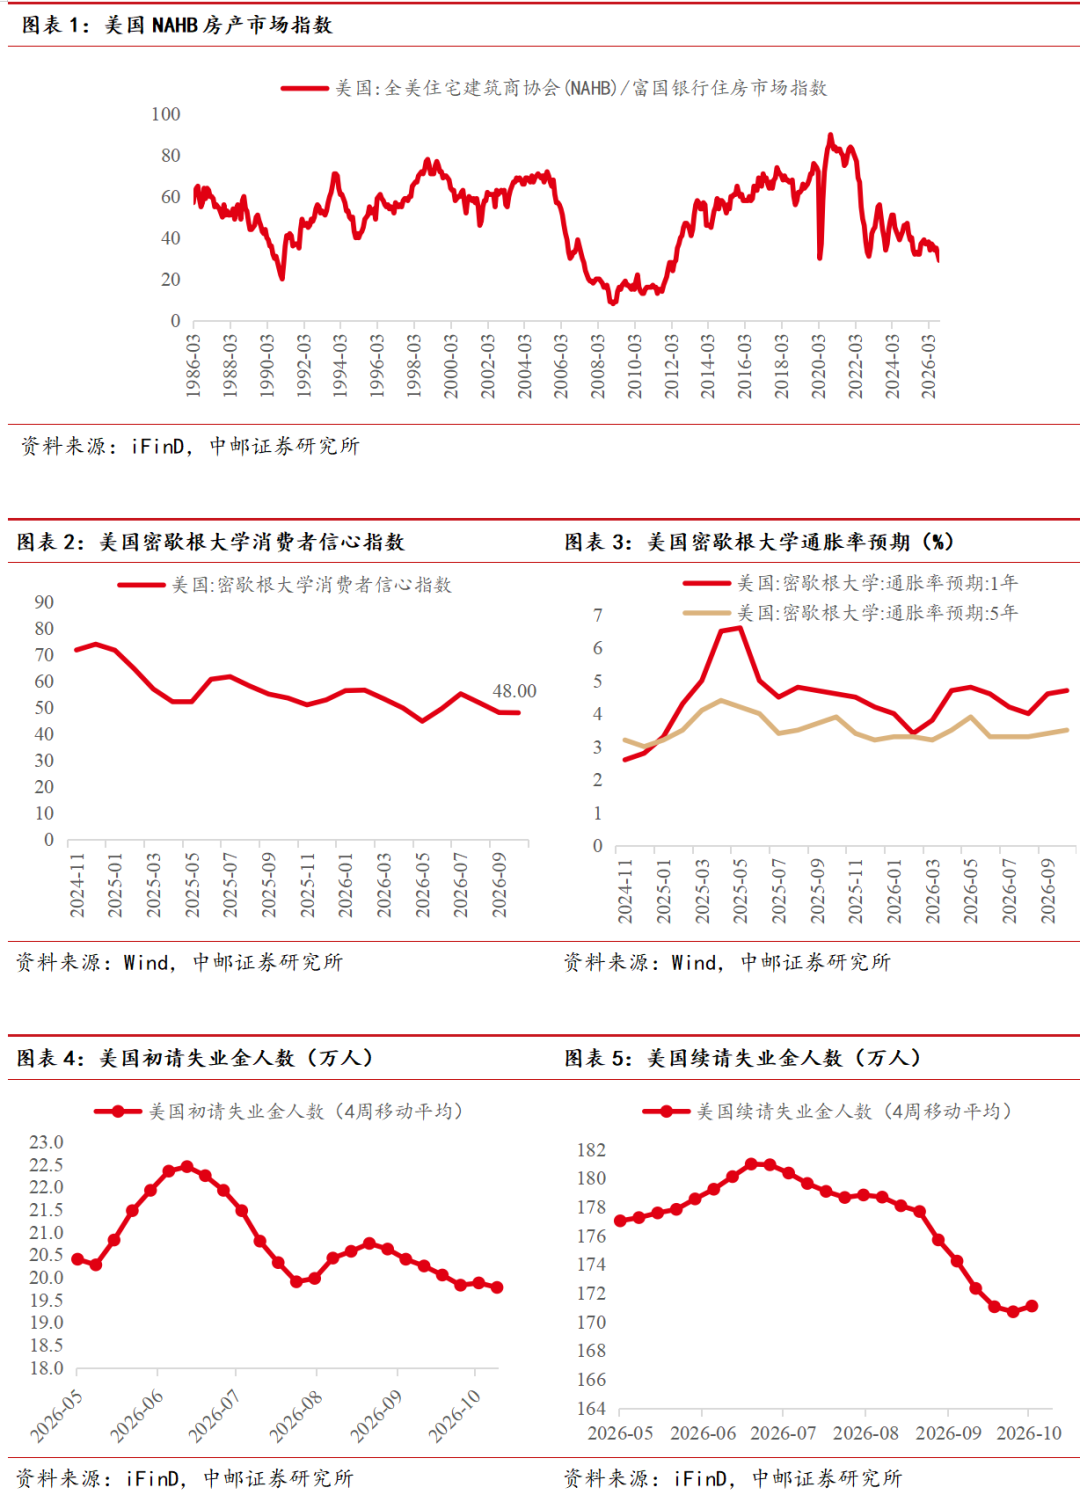
美国企业活动保持较快扩张。10月标普全球综合PMI初值由9月的58.4降至57.6。其中,制造业PMI由55.9升至56,高于市场预期的55.5;服务业PMI由58.8降至57.9,略低于预期的58。制造业订单和生产保持强劲,服务业扩张虽有所放缓,但招聘需求仍较旺盛。调查显示,订单积压和供应商交货延迟加重,企业将成本转嫁给客户的能力有所增强。
美股AI产业链调整延续,小盘股表现相对占优。上周标普500指数下跌0.5%,纳斯达克100指数下跌0.8%,罗素2000指数上涨2.0%。周初科技股一度反弹,但AI基础设施融资压力及地缘局势升级再次打击风险偏好,周四市场出现集中减仓。近期科技和通信板块持续面临卖压,投资者对非AI科技公司的关注有所增加。产业链内部也出现明显分化,软件相关股票相对强势,而电力供应商、电网建设等此前受益于数据中心投资的板块承压,回调压力从芯片和云服务商扩散至配套基础设施板块。
美债延续反弹,风险资产调整对长端债券形成支撑。截至上周五,10年期美债收益率约为5.00%,较前一周下降约7个基点。尽管中东风险和能源价格仍推升通胀担忧,AI相关股票走弱、信用市场压力推动资金增配国债。
二
美联储观点跟踪
美联储将于本周召开利率决议,上周处于静默期,无票委公开发言。
风险提示
若中东局势紧张加剧,能源冲击持续,核心通胀进一步扩散,同时美国经济继续走强,美联储可能更大幅度加息。
报告信息
证券研究报告《中邮证券-海外宏观周报:美联储或按兵不动》
对外发布时间 :2026年10月27日
报告发布机构:中邮证券有限责任公司
分析师:李起 SAC编号:S1340524110001
分析师:高晓洁 SAC编号:S1340526020001
 ]article_adlist-->
 | 研究所
]article_adlist-->
法律声明:
本订阅号(微信号:zyzqyj)为中邮证券有限责任公司(下称“中邮证券”)研究所依法设立、独立运营的官方订阅号。《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,本订阅号内容仅供中邮证券研究所签约客户使用,若您非签约客户,为控制投资风险,请取消接收、订阅或使用本订阅号中的任何信息。本公司不会因接收人收到、阅读或关注本课件中的内容而视其为签约客户。
本订阅号并非中邮证券研究报告的发布平台,所载内容均摘编自中邮证券研究所已正式发布的研究报告或对报告进行的跟踪与解读。订阅人若使用本订阅号所载内容,有可能会因缺乏对完整报告的了解而对报告的摘编产生歧义,提请订阅人参阅中邮证券当日已发布的完整证券研究报告,并以报告发布当日的完整内容为准。
中邮证券对本订阅号所载内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号所载内容仅代表来源研究报告发布当日的判断,相关的分析意见及推测可能会根据中邮证券研究所后续发布的研究报告在不发出通知的情形下作出更改。中邮证券的销售人员、交易人员以及其他业务部门或附属机构可能独立做出与本订阅号所载意见或建议不一致的市场评论或投资决策。
]article_adlist-->本订阅号所载内容所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本订阅号所载内容并非投资决策服务,仅供订阅人参考之用,不是也不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本订阅号所载内容而取代自身的独立判断,应根据自身能力自主审慎决策,并自行承担投资风险。本订阅号所载内容不表明其对产品或者服务的风险和收益做出实质性判断或者保证,中邮证券不对使用本订阅号所载内容产生的任何直接或间接损失或与此有关的其他损失承担任何责任。
本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通投资者若使用本订阅号所载内容,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。提请普通投资者寻求专业投资顾问的指导及相关的后续解读服务,若因不当使用相关信息而造成任何直接或间接损失,中邮证券对此不承担任何形式的责任。本订阅号所载内容仅为中邮证券所有。未经中邮证券事先书面授权,任何机构或个人不得以任何方式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号所载内容。如因侵权行为给中邮证券造成任何直接或间接的损失,中邮证券保留追究相关法律责任的权利。
订阅人若有任何疑问配资实盘有没有延迟,或欲获得完整报告内容,请联系中邮证券研究所机构销售。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
老牌配资服务网提示:本文来自互联网,不代表本网站观点。